現在住んでいる自宅を購入してからちょうど10年経ち、火災保険の更新時期を迎えました。
火災保険は、毎月の支払いを意識することが少ないだけに、更新のタイミングで改めて金額を見ると、その変化に驚くことになりました。
そこで気になったのが「そもそもこの火災保険の保険料は、妥当なんだろうか?」ということ。
調べてみると、火災・地震保険料の価格水準は2016年以降、大きく上昇しています。自然災害の増加や修理費の高騰など、火災保険を取り巻く環境も以前とはかなり変わっているようです。
今回は、2016年頃から現在までの火災・地震保険料の推移を調べながら、なぜ火災保険が値上がりしているのか、そして実際の更新ではどこを見直せばいいのかを考えてみたいと思います。
保険料が想像以上のインフレ
まず、今と同条件でのお見積り
「火災保険の平均単価」という形で、全国の一般家庭が実際に支払った1契約あたりの平均保険料を2016年から毎年並べた公的な統計は、損害保険料率算出機構が公表している資料では直接確認できませんでした。
しかし、消費者が実際に負担する火災・地震保険料の価格動向を見るには、総務省CPIの「火災・地震保険料」が分かりやすい指標です。2020年=100として見ると、2026年=約146とかなりの上昇を見せています。
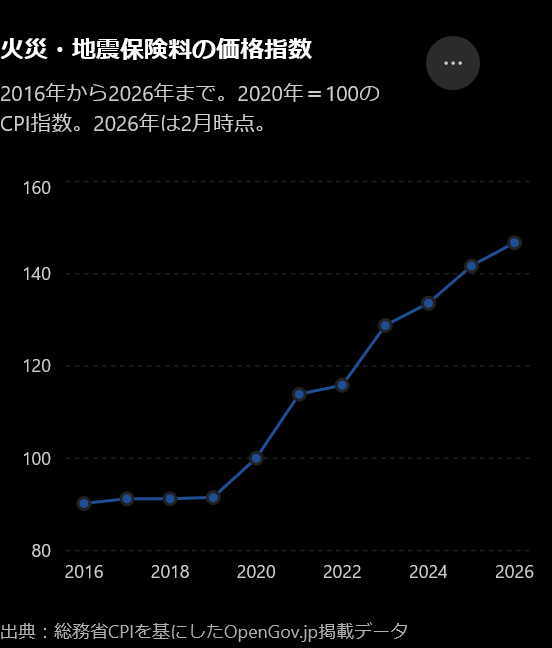
ちなみに我が家が加入した2016年を基準にすると、2026年は約1.6倍の価格水準と言うことになります。
ただし、今回実際に届いた更新の見積りは、10年補償→5年補償に短縮された上で支払い金額はほぼ同等だったので、実質倍増となりました。
値上げの背景
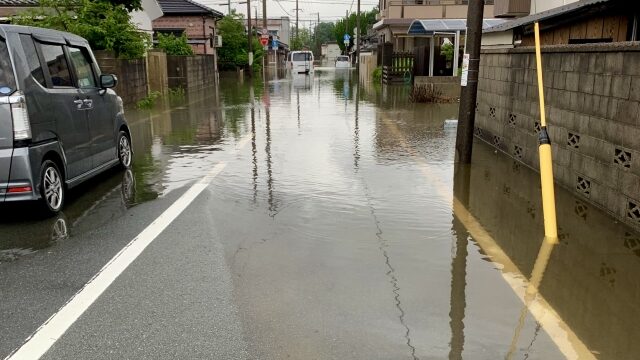
支払いが増えた最大の理由は「自然災害による保険金支払いの増加」です。
近年、自然災害が激甚化し「10年に1度の大雨」などが普通に起こるようになり、保険会社の支払い機会が増えています。更に、建築資材の高騰もと相まって、支払い総額も増えて業績が悪化。その為に、保険料の値上がりが続いているとのことです。
実際、我が家も大雪による屋根の破損で、一度火災保険のお世話になっています。

火災保険の参考純率は、
- 2018年:平均 5.5%引き上げ
- 2019年:平均 4.9%引き上げ
- 2021年:平均 10.9%引き上げ
- 2023年:平均 13.0%引き上げ
と、相次いで引き上げられています。2018~2021年の改定については金融庁資料でも確認できます。
さらに2023年には、損害保険料率算出機構が住宅総合保険の参考純率を全国平均13.0%引き上げました。背景には自然災害の増加だけでなく、住宅の老朽化や修理費の高騰による保険金支払いの増加があります。
ただし、ここで重要なのは、「参考純率13%アップ=自分の火災保険料が13%上がる」という意味ではないことです。実際の保険料は、保険会社、所在地、建物構造、築年数、補償内容、水災リスク、免責金額などによって変わります。
また、10年契約がなくなった理由も同じ原因で「10年間という長い期間のリスクを現在の保険料で固定しておくことが難しくなった」という説明がありました。
見直すポイント
お見積り提示から満期日までの時間があまりなかったので、結局は今までと同じ条件で更新しました…が、少しでも保険料を下げたい気持ちはあったので、以下のポイントについて検討をしてみました。
契約・支払期間
契約期間は、今後も保険料が上がっていくという前提で最長5年で契約も、支払いの方法を3パターン提示されました。
- 5年分一括払い
- 5年分を5回払い(年払い)
- 5年分を60回払い(月払い)
当然、一括払いが一番安く、分割回数が増えるにつれて概ね支払総額が5~6%増えるイメージでした。現金に余裕がある場合は、当然一括払いが一番お得です。
60回払いだと一括払いに比べて、大体12%位かかり増しします。
補償が過剰ではないかどうか
・家財の保険金額…一応○00万円つけていますが、多分こんなにないだろうなとも思います。次回の更新までに改めて計算してみて、少しでも削れるような気がします。
・水濡れ補償…ウチは2階部分に水回り設備がないので、なかなか使う機会がないかもしれないな…と思いながらも。
・地震保険…ここ数年、秋田県では大きな地震もないので、外しても良いかもしれないなと思いました。…が、最近自分自身の逆神っぷりが気になり、外した途端にお世話になる気がしてなりません。という訳で、こちらも継続。建物自体が古いので、少し強い地震でどうなるかが分からない部分もありました。
結論としては、アレコレ気になってしまい、全て継続してしまいました。
ハザードマップも確認
後、お見積りで気になったのが【水災リスク区分】という部分です。
2024年以降の火災保険では、水災リスクに応じて保険料を5段階に分ける仕組みが導入されていますが、これまでの火災保険では、水災に対する保険料率は全国一律という考え方が基本でした。
しかし、実際には大雨や台風による浸水被害のリスクは、地域によって大きく違います。
川の近くなのか、海抜の低い地域なのか、山間部なのか。同じ都道府県内でも、住宅が建っている場所によって水害のリスクは変わってきます。
損害保険料率算出機構の参考純率では、地域を水災リスクの低い「1等地」から、最も高い「5等地」までの5段階に区分しています。基本的には、リスクが高い地域ほど水災補償の保険料も高くなる仕組みです。
一方で注意したいのは、「1等地だから水害が起こらない」「5等地だから必ず水害に遭う」という意味ではないことです。
水災等地は保険料を算定するための区分であり、ハザードマップそのものではありません。金融庁も、等地と洪水ハザードマップなどの一般的な災害リスク情報は必ずしも一致しないと説明しています。
そのため、火災保険を更新する際には、保険会社から提示された水災リスク区分だけを見るのではなく、実際に住んでいる地域のハザードマップも確認しておく必要があります。
我が家は丁度中間の【水災リスク区分:3】に分類されていますが、一段低い場所にある気がするので、やはり万が一の備えはしておく必要があると思いました。
今後は、家を建てる際の土地選びからより慎重に行わなければならないですね。
まとめ
今回、火災保険の更新をきっかけに、2016年頃からの保険料の変化の理由や、水災リスク区分などを改めて調べてみました。
実際に調べてみると、単純に「保険料が高くなった」というだけではなく、自然災害の増加や修理費・人件費などの上昇、そして将来のリスクを保険料に反映させるために、契約期間が10年から最長5年になったり、水災リスクを地域ごとに細かく区分したりと、火災保険そのものが大きく変わっていることが分かりました。
とはいえ、保険料が上がったからといって、必要な補償まで削ってしまうのは少し違う気がします。
大切なのは、「何となく昔と同じ内容で更新する」のではなく、今の家の状況と周辺の災害リスクを確認して、本当に必要な補償が何なのかを考えること。
特に水災については、保険会社のリスク区分だけで判断するのではなく、ハザードマップなども確認しながら、自分の家にとって必要なのかを考えることが重要だと感じました。
今回の更新は、単なる保険料の値上げという話ではなく、「我が家にとって、どこまで保険で備える必要があるのか」を考える良い機会になりました。
保険は、使わなければもったいないようにも感じますが、いざというときに生活を立て直すためのもの。だからこそ、安さだけを追い求めるのではなく、必要な補償を残しながら無駄な部分を見直す。
次回の更新では、より細かく我が家の火災保険を考えてみたいと思います。





コメント